Erst Klarheit. Dann kaufen.
Welche Monatsrate passt zu Ihrem Leben? Wir rechnen Ihr Vorhaben mit offenen Annahmen durch, erklären Kosten, Richtwerte und Unterlagen und begleiten die Anfrage bei mehreren Banken. Felix Knopper prüft mit Ihnen, wie Ihr Kauf in Graz oder Graz-Umgebung finanzierbar wird.
Persönlicher Kontakt · unverbindlich
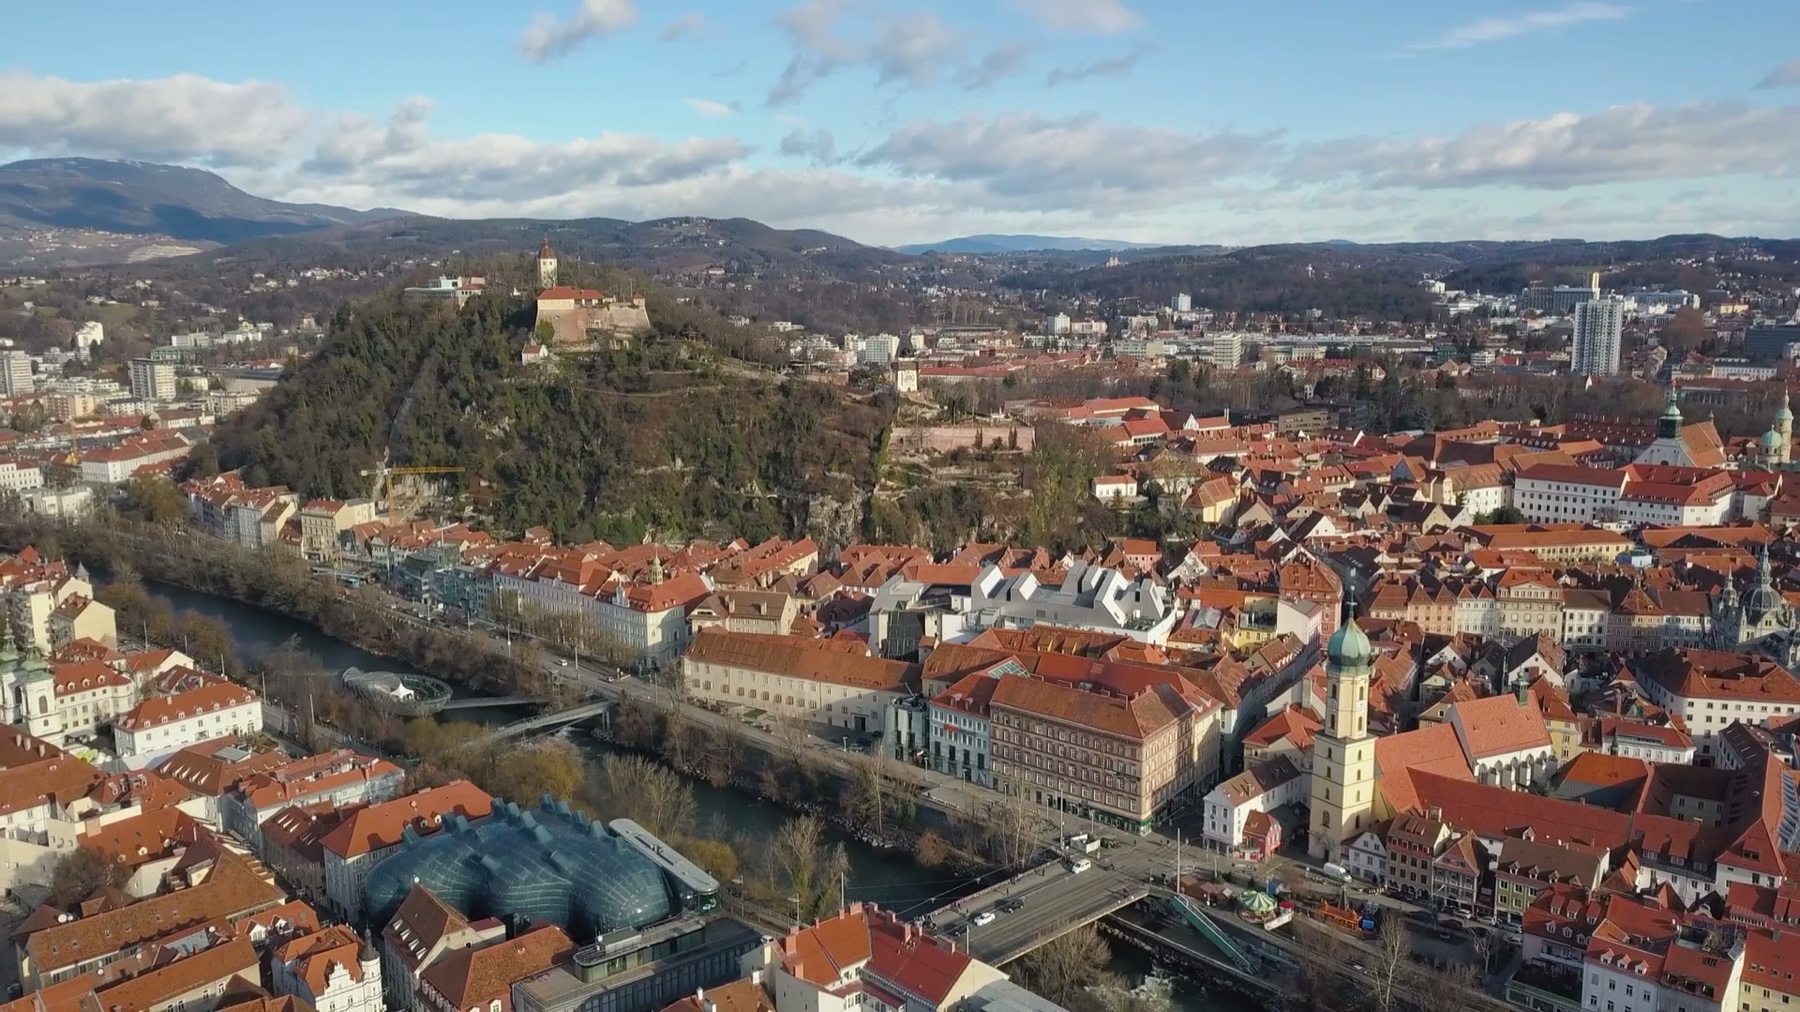
Finanzierung ist Vergleich, nicht Zufall.
Felix Knopper begleitet Käufer, Bauherren und Anleger von der ersten Leistbarkeitsfrage bis zur Auszahlung — nicht an eine einzelne Hausbank gebunden.
Angebote mehrerer Banken nebeneinander — fix oder variabel, verglichen nach effektivem Jahreszins und Gesamtkosten, nicht nur nach dem Sollzins.
Bevor Sie suchen, wissen Sie, was geht: realistische Maximalrate, maximaler Kaufpreis und Eigenmittelbedarf — sauber nach Bank-Richtwerten gerechnet.
Wohnung oder Haus für den Eigenbedarf — von der Zusage über Förderungen bis zur grundbücherlichen Abwicklung, alles aus einer Hand begleitet.
Vorsorgewohnung oder Anlageobjekt — strukturiert auf Rendite, Steuer und Cashflow, mit der passenden Tilgungs- und Zinsstrategie.
Bestehender Kredit zu teuer oder Fixzins läuft aus? Wir rechnen die Umschuldung durch und sichern rechtzeitig die Anschlusskonditionen.
Kauf vom Bauträger oder Eigenheim-Errichtung — Zwischen- und Endfinanzierung, Teilauszahlungen und Bauphasen sauber aufgesetzt.
Vergleich. Diskretion. Begleitung bis zur Auszahlung.
Drei Grundsätze, an denen Sie uns messen können — von der ersten Frage bis zur Auszahlung.
Mehrere Angebote zeigen, wo Spielraum ist. Die Vermittlerprovision zahlt in der Regel die finanzierende Bank; Art und Höhe erfahren Sie vor Vertragsabschluss, wie es das Hypothekar- und Immobilienkreditgesetz verlangt.
Ihre Einkommens- und Vermögensdaten sind hochsensibel. Sie werden vertraulich und nach der DSGVO verarbeitet. Ihre Angaben verwenden wir zur Bearbeitung Ihrer Anfrage. An einen gewerberechtlich befugten Kreditvermittler und an Banken geben wir sie nur mit Ihrer Einwilligung und nur zur Prüfung Ihrer Finanzierung weiter; kein Datenhandel.
Wir bringen Ihre Finanzierung nicht nur in den Vergleich, sondern bis zur Zusage und Auszahlung — inklusive Unterlagen, Bankgesprächen und grundbücherlicher Abwicklung.
Die Hausbank ist bequem — aber sie verkauft Ihnen ihr eigenes Produkt, ohne Wettbewerb. Wir holen Angebote mehrerer Banken ein und legen sie nebeneinander. Der Unterschied steckt nicht im Aufwand für Sie, sondern im Überblick über Zins, Spesen und Bedingungen.
Das Erstgespräch ist unverbindlich. Ob für die Vermittlung Kosten für Sie anfallen, erfahren Sie, bevor Sie etwas beauftragen: Der Kreditvermittler muss Art und Höhe seiner Vergütung, auch Provisionen der finanzierenden Bank, nach dem Hypothekar- und Immobilienkreditgesetz (HIKrG) vor Vertragsabschluss offenlegen.
Wir klären Vorhaben, Einkommen und Eigenmittel — und was realistisch leistbar ist. Persönlich, telefonisch oder online.
Gemeinsam stellen wir die Bankunterlagen zusammen und bereiten Ihren Fall so auf, dass er bei den Banken überzeugt.
Angebote mehrerer Banken werden eingeholt und nebeneinandergelegt — mit effektivem Jahreszins und Gesamtbetrag.
Von der Zusage über die Vertragsprüfung bis zur grundbücherlichen Abwicklung — wir begleiten bis zur Auszahlung.
„Die beste Finanzierung ist die, die zu Ihrem Leben passt — nicht die, die zufällig Ihre Hausbank anbietet."
Graz & Graz-Umgebung — Vorhaben für Vorhaben.
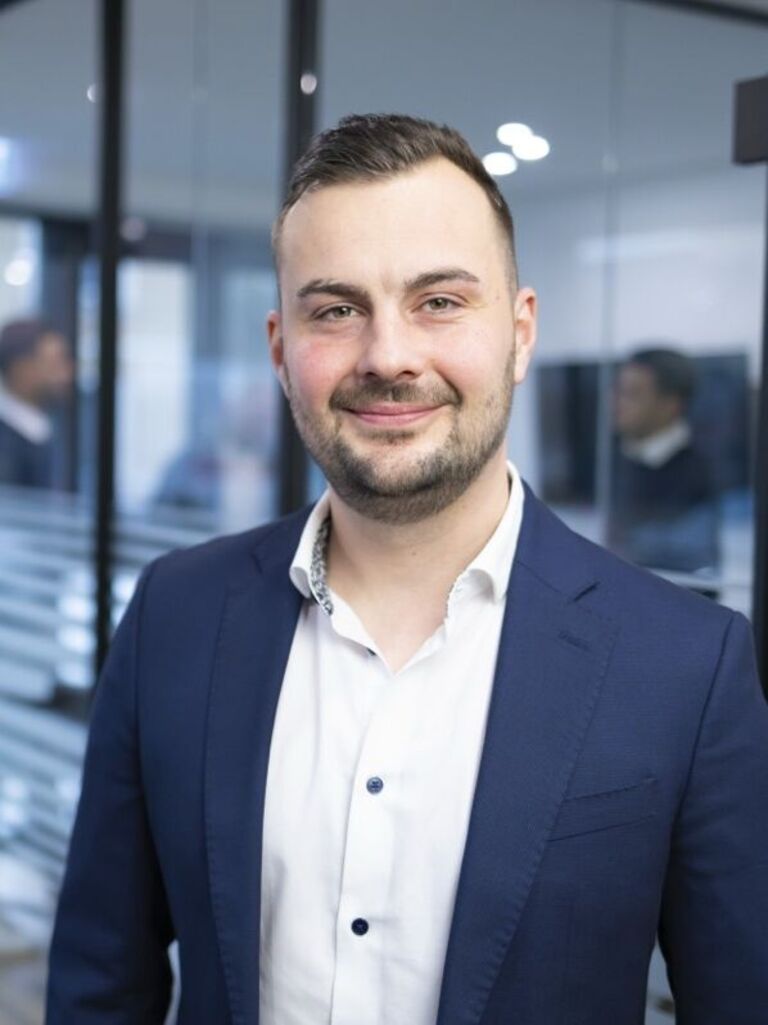
Felix Knopper · IMMOXX Finance
IMMOXX Finance · Finanzierungsberater Graz
Felix Knopper verantwortet die Finanzierung im Hause IMMOXX. Sein Anspruch ist einfach: Er findet nicht irgendeine Finanzierung, sondern die richtige — indem er Angebote mehrerer Banken einholt und mit Ihnen nach Gesamtkosten vergleicht. Vom ersten Leistbarkeitsgespräch bis zur Auszahlung bleibt er Ihr Ansprechpartner.
Rechnen Sie Ihre Rate online — oder fragen Sie direkt die Konditionen an. Felix Knopper meldet sich persönlich.
Was ein Kauf zusätzlich kostet, was Banken erwarten und wer was übernimmt — mit Quellen, damit Sie jede Zahl nachprüfen können.
Rechenbeispiel für eine Wohnung um € 350.000 mit einem Kredit von € 280.000 (Beispielzahlen, kein Marktwert):
| Posten | Satz | Betrag |
|---|---|---|
| Grunderwerbsteuer GrEStG 1987 § 7 Abs. 1 Z 3 (Normalsteuersatz) | 3,5 % | € 12.250 |
| Eintragung des Eigentumsrechts GGG TP 9 lit. b Z 1 (Eintragung des Eigentumsrechts) | 1,1 % | € 3.850 |
| Maklerprovision (Höchstsatz, falls vereinbart) Immobilienmaklerverordnung § 15 Abs. 1 Z 1 (Höchstprovision Kauf), zuzüglich USt | 3 % zzgl. 20 % USt | € 12.600 |
| Vertragserrichtung & Treuhand frei vereinbar, keine gesetzliche Gebühr | Annahme 1,5 % zzgl. USt | € 6.300 |
| Eintragung des Pfandrechts GGG TP 9 lit. b Z 4 (Eintragung des Pfandrechts); Pfandbetrag hier 120 % des Kredits | 1,2 % vom Pfandbetrag | € 4.032 |
| Kaufnebenkosten gesamt | ≈ 11,2 % | € 39.032 |
Die befristete Befreiung von der Grundbuch-Eintragungsgebühr (§ 25a GGG) galt nur für Anträge, die bis 30.06.2026 beim Grundbuchsgericht eingelangt sind; für neue Anträge fallen die Eintragungsgebühren wieder an. Ohne Maklerprovision sinken die Nebenkosten entsprechend.
Die KIM-Verordnung ist mit 30.06.2025 ausgelaufen. Seither erwartet die Finanzmarktaufsicht als Richtwert: Kredit höchstens 90 % des Immobilienwerts, alle Kreditraten höchstens 40 % des Netto-Haushaltseinkommens, Laufzeit höchstens 35 Jahre — für mindestens 80 % des Neugeschäfts einer Bank. Quelle: FMA-Rundschreiben zur soliden Vergabe von privaten Wohnimmobilienkrediten vom 26.06.2025; eine aufsichtliche Erwartung, keine Verordnung. Banken prüfen im Einzelfall und können strenger sein.
Beispiel: € 280.000 Kredit, 30 Jahre, Sollzins 3,50 % p. a. (Rechenannahme, Stand 13.10.2026) ergeben eine gleichbleibende Monatsrate von rund € 1.257. Nach dem 40-%-Richtwert entspricht das einem Netto-Haushaltseinkommen von mindestens rund € 3.143 im Monat, sofern keine anderen Kredite laufen.
Repräsentatives Beispiel
| Gesamtkreditbetrag | € 250.000 |
|---|---|
| Laufzeit | 30 Jahre (360 Monatsraten) |
| Sollzinssatz | 3,50 % p. a., fix für die gesamte Laufzeit |
| Effektiver Jahreszins | 3,78 % |
| Monatsrate | € 1.123 |
| Bearbeitungsgebühr | € 2.500 |
| Schätzgebühr | € 500 |
| Pfandrechtseintragung (1,2 %) | € 3.600 |
| Zu zahlender Gesamtbetrag | € 410.740 |
Rechenannahme IMMOXX Finance, Stand 13.10.2026; kein Angebot. Die tatsächlichen Konditionen hängen von Bonität, Eigenmitteln und Bank ab. Pfandrechtseintragung nach GGG TP 9 lit. b Z 4 (Eintragung des Pfandrechts).
Die Wohnbauförderung regelt das Land Steiermark. Voraussetzungen, Einkommensgrenzen und Antragswege stehen auf der offiziellen Seite wohnbau.steiermark.at. Wir prüfen mit Ihnen, wie ein Förderdarlehen und der Bankkredit zusammenpassen; über die Förderung selbst entscheidet das Land.
Im Kern meinen alle drei Begriffe dasselbe: ein im Grundbuch durch ein Pfandrecht besichertes Darlehen für Kauf, Bau oder Sanierung. Entscheidend sind Zinsbindung (fix, variabel oder gemischt), Laufzeit, Spesen und Sondertilgungsrechte. Vergleichen Sie Angebote immer nach effektivem Jahreszins und zu zahlendem Gesamtbetrag, nicht nur nach dem Sollzins.
Auf jeder Kaufobjekt-Seite steht der Baustein „Finanzierung für dieses Objekt prüfen“: Kaufpreis und Objekt-Nr. sind eingetragen, die Annahmen können Sie selbst ändern, und Ihre Anfrage kommt mit Objektbezug bei uns an. Zu den Immobilien von IMMOXX · Immobilienpreise Graz
Das Erstgespräch ist unverbindlich. Ob für die Vermittlung Kosten für Sie anfallen, erfahren Sie, bevor Sie etwas beauftragen: Der Kreditvermittler muss Art und Höhe seiner Vergütung, auch Provisionen der finanzierenden Bank, nach dem Hypothekar- und Immobilienkreditgesetz (HIKrG) vor Vertragsabschluss offenlegen.
Banken unterscheiden sich bei Sollzins, Spesen, Anforderungen an Eigenmittel und Einkommen und bei der Bewertung der Immobilie. Mehrere Angebote nebeneinander zeigen, wo Spielraum ist. Ob ein Angebot günstiger ist als das Ihrer Hausbank, zeigt erst der Vergleich von effektivem Jahreszins und zu zahlendem Gesamtbetrag.
Planen Sie die Kaufnebenkosten und einen Teil des Kaufpreises aus Eigenmitteln ein. Im Rechenbeispiel auf dieser Seite machen die Kaufnebenkosten mit Maklerprovision rund 11 % des Kaufpreises aus. Die FMA erwartet als Richtwert, dass der Kredit höchstens 90 % des Immobilienwerts beträgt (FMA-Rundschreiben zur soliden Vergabe von privaten Wohnimmobilienkrediten vom 26.06.2025). Banken entscheiden im Einzelfall und können mehr Eigenmittel verlangen.
Als Richtwert der FMA sollen alle Kreditraten zusammen höchstens 40 % des Netto-Haushaltseinkommens ausmachen, die Laufzeit höchstens 35 Jahre betragen. Banken rechnen zusätzlich mit Ihren Lebenshaltungskosten und bestehenden Verpflichtungen.
Nein. Die KIM-Verordnung ist mit 30.06.2025 ausgelaufen. Seither gelten 90 % Beleihung, 40 % Schuldendienstquote und 35 Jahre Laufzeit als Richtwerte der FMA (FMA-Rundschreiben zur soliden Vergabe von privaten Wohnimmobilienkrediten vom 26.06.2025) für mindestens 80 % des Neugeschäfts einer Bank. Das ist eine aufsichtliche Erwartung, keine Verordnung.
Für neue Anträge nein. Die befristete Befreiung von der Eintragungsgebühr für Eigentum und Pfandrecht beim Erwerb von Wohnraum (§ 25a GGG) galt für Grundbuchsanträge, die zwischen 01.07.2024 und 30.06.2026 eingelangt sind. Seither fallen wieder 1,1 % für das Eigentumsrecht und 1,2 % für das Pfandrecht an.
Sie rechnet eine gleichbleibende Monatsrate (Annuität) aus Kreditbetrag, Sollzins und Laufzeit. Sollzins und Bankgebühren sind Rechenannahmen, Stand 13.10.2026; Ihr Angebot hängt von Bonität, Eigenmitteln und Bank ab. Die Rechnung ist kein Angebot und keine Zusage.
Üblich sind Ausweis, Einkommensnachweise der letzten Monate (Selbstständige: Bilanzen oder Einnahmen-Ausgaben-Rechnungen und Einkommensteuerbescheide der letzten zwei bis drei Jahre), Kontoauszüge, Nachweis der Eigenmittel, Angaben zu bestehenden Krediten sowie die Objektunterlagen (Exposé, Grundbuchauszug, Pläne, Energieausweis, Kaufanbot oder Kaufvertragsentwurf, bei Wohnungen Wohnungseigentumsvertrag und Rücklage). Die endgültige Liste bestimmt die Bank.
Bevor Sie ein Kaufanbot unterschreiben. Ein Kaufanbot kann Sie binden; wer seinen Finanzierungsrahmen vorher kennt, verhandelt sicherer. Die Dauer bis zur Auszahlung hängt vor allem von vollständigen Unterlagen, der Bewertung durch die Bank und der Grundbucheintragung ab.
Ihre Angaben verwenden wir zur Bearbeitung Ihrer Anfrage. An einen gewerberechtlich befugten Kreditvermittler und an Banken geben wir sie nur mit Ihrer Einwilligung und nur zur Prüfung Ihrer Finanzierung weiter; kein Datenhandel. Die Beispielrechnungen laufen in Ihrem Browser; übertragen wird erst, was Sie mit einer Anfrage absenden.